
Fecho de exercício: o que a empresa deve preparar antes do contabilista começar
Guia prático do fecho de exercício: inventários, saldos, regularizações, documentos e decisões do gestor. Cronograma e checklist para preparar o ano.
O fecho de exercício é o momento em que o ano se transforma em demonstrações financeiras, impostos e decisões. Quanto mais a empresa prepara, menos tempo e dinheiro se gasta, e menos surpresas aparecem em Janeiro.
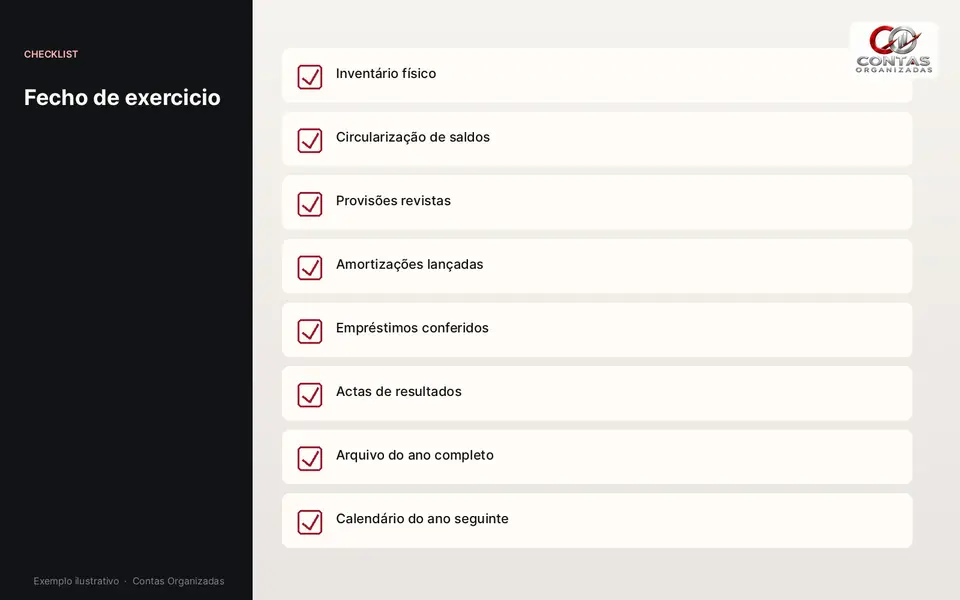
O que é o fecho de exercício
É o conjunto de trabalhos que encerra o período contabilístico, normalmente o ano civil, e produz as demonstrações financeiras: balanço, demonstração de resultados e anexo, entre outras exigidas no seu país. Inclui verificar saldos, fazer regularizações e apurar o resultado.
Ao contrário do fecho mensal, mais leve, o anual exige confirmações externas e decisões de gestão sobre amortizações, perdas, provisões e distribuição de resultados.
Comece em Novembro, não em Janeiro
- Novembro: reunir com o contabilista para rever o ano, estimar o imposto e decidir investimentos.
- Dezembro: inventário físico de existências e de equipamentos, confirmação de saldos de clientes e fornecedores.
- Janeiro: entrega dos últimos documentos, fecho contabilístico e preparação das demonstrações.
- Depois: aprovação pelos sócios, entregas legais e pagamento dos impostos devidos.
Os prazos de aprovação e entrega variam por país e mudam com o tempo; peça as datas ao contabilista e confirme-as na lei em vigor.
Tarefas da empresa
- Contar existências e registar diferenças com explicação.
- Verificar a lista de equipamentos e abater os que já não existem.
- Pedir confirmação de saldos aos principais clientes e fornecedores.
- Rever dívidas de clientes de cobrança duvidosa e decidir o que fazer.
- Reunir contratos de empréstimo, leasing, rendas e seguros com os valores em dívida no fim do ano.
- Entregar ao contabilista todas as facturas do ano, incluindo as que chegaram tarde.
Tarefas do contabilista
- Reconciliar todas as contas bancárias a 31 de Dezembro.
- Apurar acréscimos e diferimentos: gastos e rendimentos que pertencem ao ano mas ainda não foram facturados ou pagos.
- Calcular amortizações e eventuais perdas por imparidade.
- Fazer o apuramento do imposto sobre o lucro e das tributações autónomas aplicáveis.
- Preparar as demonstrações financeiras e o anexo.
Decisões do gestor que mudam os números
| Decisão | Efeito no resultado | Pergunta a fazer |
|---|---|---|
| Abater dívida incobrável | Reduz o lucro | Há prova de tentativas de cobrança? |
| Adiar ou antecipar uma despesa | Muda o ano em que o gasto é reconhecido | Faz sentido do ponto de vista de negócio e não só fiscal? |
| Distribuir dividendos | Reduz a tesouraria e os resultados transitados | A empresa tem caixa e reservas para isso? |
| Reforçar reservas | Retém capacidade de investimento | Há plano de uso para essas reservas? |
Estas decisões devem ser tomadas por razões de negócio e dentro das regras. Não se altera a data de uma factura para mudar o ano.
Em Angola e em Portugal
Em Angola, o fecho segue o Plano Geral de Contabilidade e o calendário da AGT para o Imposto Industrial e outras obrigações. Em Portugal, aplica-se o SNC, com declarações anuais como a IES e o IRC, também sujeitas a calendário oficial. Em ambos os casos, a empresa deve confirmar quais as demonstrações exigidas à sua dimensão.
Sinais de que o fecho vai correr bem
- Saldos bancários batem com extractos.
- Existem actas e decisões escritas sobre os pontos sensíveis.
- Os sócios sabem quando vão ser chamados a aprovar contas.
- O imposto estimado em Novembro está próximo do final.
Um exemplo numérico simples
Uma empresa tem vendas de 10 000 000 Kz e gastos registados de 8 500 000 Kz. No fecho descobre que existe uma renda de Dezembro, de 300 000 Kz, ainda não facturada pelo senhorio, e uma factura de cliente de 400 000 Kz com perda provável de cobrança. O contabilista regista o acréscimo da renda e, se as regras o permitirem, a perda por imparidade. O resultado passa de 1 500 000 Kz para 800 000 Kz antes de impostos. Valores ilustrativos; o tratamento fiscal das perdas varia por país.
A lição é que o resultado do ano só é conhecido depois das regularizações. Quem decide distribuir dividendos ou pagar bónus antes do fecho corre o risco de distribuir um lucro que não existe.
Quer ajuda com a contabilidade da sua empresa?
A Contas Organizadas faz o diagnóstico inicial e apresenta uma proposta escrita. Veja o pacote empresas ou peça uma proposta.
Perguntas frequentes
Posso fechar o ano mais cedo?
Pode antecipar o trabalho, mas os valores definitivos só existem depois do último dia do exercício. O que se antecipa é a preparação.
O que acontece se não aprovar as contas a tempo?
Pode haver coimas ou consequências para os administradores, variando por país. Confirme o prazo legal e programe a assembleia com antecedência.
Sou obrigado a ter inventário físico?
Em empresas com existências, é a forma mais fiável de confirmar o stock. Mesmo nas que não têm, vale a pena conferir imobilizado.