
Como mudar de contabilista sem perder informação
Guia para mudar de contabilista ou de empresa de contabilidade: o que pedir, como fazer a transição e como evitar falhas de prazos.
Mudar de contabilista assusta, mas bem planeado é uma transição simples. O segredo é pedir os dados certos, definir uma data de corte clara e não deixar o calendário fiscal cair no meio. Este guia mostra como fazer isso sem perder histórico nem prazos.
Quando faz sentido mudar
Mudar não deve ser uma decisão de impulso depois de uma discussão por causa de uma factura. Deve resultar de um padrão. Os sinais mais frequentes são:
- Multas ou juros por declarações entregues fora de prazo, mais do que uma vez.
- Balancetes que chegam tarde, ou não chegam, e que ninguém explica.
- Respostas demoradas ou evasivas a perguntas simples sobre impostos.
- A empresa cresceu, abriu outra actividade, contratou pessoas ou passou a operar noutro país, e o prestador actual não acompanha.
- Números que não batem com o banco, com o stock ou com a sua percepção do negócio.
Se reconhece vários destes pontos, veja também os sinais de contabilidade mal feita antes de decidir. Às vezes o problema resolve-se com uma conversa e um calendário combinado; outras vezes não.
Os dados que deve pedir ao contabilista que sai
Os registos contabilísticos da empresa pertencem à empresa, não ao prestador. Peça a entrega, por escrito e com uma data, dos seguintes elementos:
- Balancete geral do último fecho mensal, com saldos de abertura e movimentos do ano.
- Razão (extracto de todas as contas) do exercício em curso e dos anteriores que ainda estejam por encerrar.
- Reconciliações bancárias actualizadas e lista de itens pendentes.
- Mapa de imobilizado (activos fixos) com datas de compra, valores e amortizações acumuladas.
- Mapas de clientes e fornecedores em aberto (saldos por antiguidade).
- Folhas de salários, mapas de férias e declarações de contribuições já entregues.
- Cópia de todas as declarações fiscais submetidas e dos respectivos comprovativos de entrega e de pagamento.
- Demonstrações financeiras dos exercícios anteriores e, se existirem, ficheiros de auditoria ou de reporte aos sócios.
- Lista de acessos e de procurações ou autorizações em vigor nos portais fiscais.
Peça os ficheiros em formato editável (Excel ou exportação do programa de contabilidade), além de PDF. Um PDF de um razão de 400 páginas é difícil de reaproveitar.
Passo a passo da transição
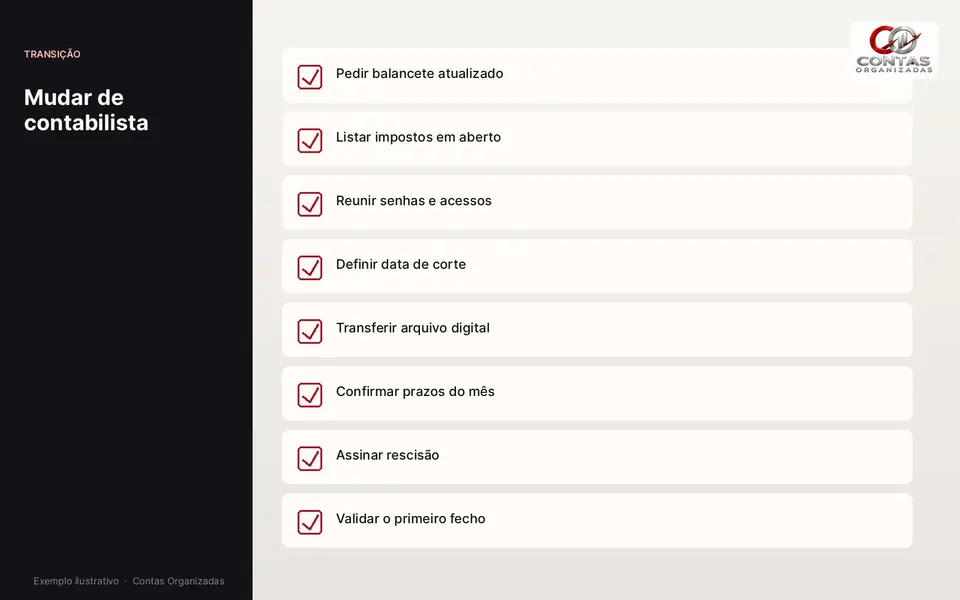
- Escolha o novo prestador e combine uma data de início que coincida, se possível, com o início de um mês ou de um trimestre.
- Leia o contrato actual: prazo de aviso prévio, forma de comunicação e o que está incluído na entrega final de documentos.
- Comunique por escrito ao actual, com data de saída e lista de documentos pretendidos.
- Autorize o novo prestador nos portais fiscais e na facturação, e retire a autorização ao antigo apenas depois da última declaração em aberto ser entregue.
- Mude as palavras-passe de todos os acessos que o contabilista antigo conhecia: portais, banco, programa de facturação.
- Defina o mês de transição: quem fecha o mês anterior, quem entrega as declarações com prazo nesse mês e quem processa os salários.
- Revise o último fecho com o novo contabilista: saldos de abertura, reconciliações, pendências e eventuais erros.
- Registe tudo num calendário partilhado com todos os prazos dos três meses seguintes.
Exemplo: uma transição em quatro semanas
Uma loja com 8 trabalhadores decide mudar a partir de 1 de Abril. O calendário, ilustrativo, pode ser:
| Quando | O que acontece | Quem é responsável |
|---|---|---|
| Semana 1 (Março) | Carta de aviso, pedido de documentos, escolha do novo prestador | Gerência |
| Semana 2 | Entrega dos dados, autorizações nos portais, troca de palavras-passe | Gerência e contabilista actual |
| Semana 3 | Fecho de Fevereiro e Março pelo prestador actual; novo prestador analisa saldos | Ambos |
| Semana 4 | Reunião de arranque, calendário fiscal de Abril a Junho, plano de correcções | Gerência e novo prestador |
O ponto-chave é que cada declaração com prazo tem um responsável único. O pior cenário é duas pessoas a assumirem que a outra entregou.
Erros a evitar
- Cortar o contacto antes de receber os dados: depois a negociação fica mais difícil.
- Esquecer uma declaração com prazo no mês da mudança. Comece o calendário pelos prazos, não pelas pessoas.
- Deixar acessos antigos activos meses depois da saída.
- Aceitar apenas PDFs sem ficheiros de trabalho.
- Não pedir um relatório final de pendências: o novo prestador herda problemas sem saber.
- Mudar no pior momento, por exemplo na semana do fecho anual ou de uma inspecção.
O que o novo contabilista deve fazer nos primeiros 30 dias
Um bom início tem diagnóstico, não promessas. Espere um relatório curto com: saldos que não fazem sentido, contas bancárias não reconciliadas, impostos por pagar ou por declarar, documentos em falta e um plano de correcção por prioridade. Na primeira reunião deve perceber quem faz o quê, em que dia do mês entrega documentos e quando recebe o balancete. Se ainda não sabe como avaliar uma proposta, veja a checklist para comparar propostas.
Em Angola e em Portugal
Em ambos os países a gestão fiscal passa por portais da administração tributária (AGT em Angola, Portal das Finanças da AT em Portugal), e a transição de contabilista implica rever autorizações e representações registadas nesses portais. Em Portugal o contabilista certificado é habitualmente designado no sistema fiscal, e a mudança exige a respectiva comunicação; em Angola o processo prático depende dos acessos e das procurações usadas. Os prazos, as formas de comunicação e as obrigações variam e mudam com o tempo; confirme na lei em vigor e no seu contrato.
Quer ajuda com a contabilidade da sua empresa?
A Contas Organizadas faz o diagnóstico inicial e apresenta uma proposta escrita. Veja o pacote empresas ou peça uma proposta.
Perguntas frequentes
O contabilista antigo pode recusar entregar os dados?
Os registos da empresa pertencem à empresa. Confirme as condições do contrato e a lei do seu país; se houver honorários em atraso, resolva-os por escrito, sem bloquear a entrega do essencial.
Quanto tempo demora a transição?
Costuma levar um a dois meses até estabilizar, dependendo do estado dos registos. Se há correcções a fazer, o prazo pode ser maior.
Posso mudar a meio do ano?
Pode, e é comum. O importante é escolher uma data de corte clara, de preferência no início de um mês, e garantir que os saldos de abertura são revistos.