
Rendimentos e gastos: como distinguir e como registar
Rendimentos e gastos explicados: diferença para receitas e despesas, como reconhecer cada um, exemplos e lançamentos.
Rendimentos e gastos formam o resultado de uma empresa: o que sobra depois de comparar o que a actividade gerou com o que custou gerá-lo. Confundi-los com recebimentos e pagamentos é um dos erros mais comuns dos estudantes. Esta lição separa os conceitos, mostra quando reconhecer cada um e como lançá-los.
Definições que precisa de saber de cor
Rendimento é um aumento de benefícios económicos no período, sob a forma de entrada ou aumento de activos ou diminuição de passivos, que resulta num aumento do capital próprio (excluindo contribuições dos sócios). Gasto é o inverso: diminuição de benefícios económicos que reduz o capital próprio (excluindo distribuições aos sócios).
Em linguagem simples: o rendimento é o que a empresa ganha ao actuar (vendas, serviços, juros recebidos); o gasto é o que consome para actuar (mercadorias vendidas, salários, rendas, electricidade, amortizações). Em Angola, o plano de contas usa as expressões custos e proveitos nas respectivas classes; em Portugal, o SNC fala em gastos e rendimentos. Os conceitos são equivalentes.
Rendimento não é recebimento; gasto não é pagamento
Esta é a ideia central. O momento em que o dinheiro se move pode ser diferente do momento em que o rendimento ou o gasto existe.
- Venda a prazo: o rendimento nasce quando entrega o bem ou presta o serviço; o recebimento vem depois.
- Renda paga adiantada: o pagamento é hoje; o gasto reparte-se pelos meses a que a renda respeita.
- Compra de um computador: é um pagamento (ou dívida) mas, em vez de gasto imediato, é um activo que se gasta aos poucos através da amortização.
- Salário de Dezembro pago em Janeiro: o gasto é de Dezembro.
É por isso que o resultado da empresa não coincide com a variação do saldo bancário. Aprofunde em regime de acréscimo vs regime de caixa.
Principais tipos de rendimentos
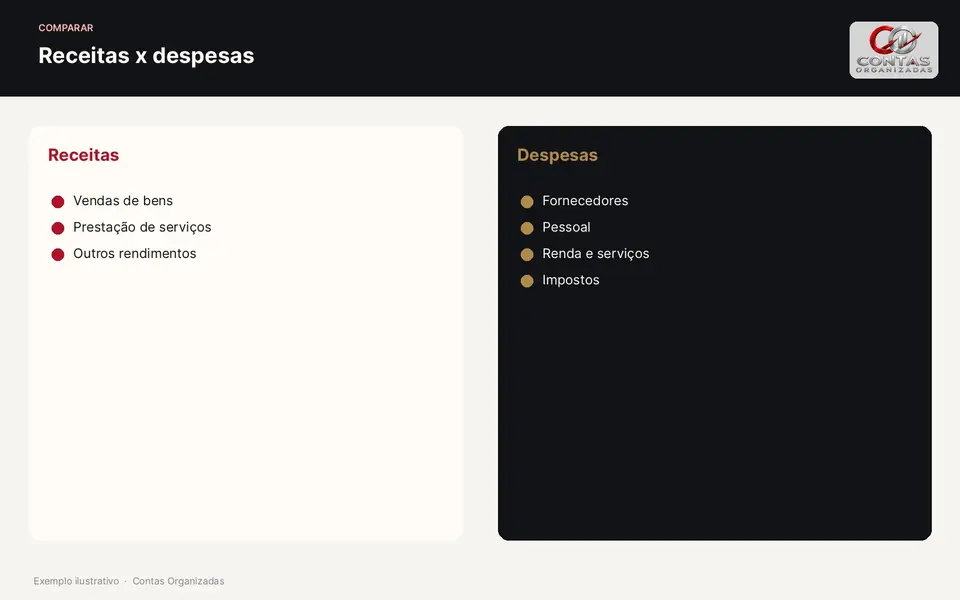
- Vendas de mercadorias e produtos: a actividade principal de comércio e indústria.
- Prestações de serviços: consultoria, reparações, formação.
- Juros e rendimentos financeiros: depósitos, empréstimos concedidos.
- Outros rendimentos: subsídios, ganhos na venda de activos, recuperação de dívidas.
Principais tipos de gastos
- Custo das mercadorias vendidas e matérias consumidas: o custo directo do que se vendeu.
- Fornecimentos e serviços externos: electricidade, comunicações, rendas, seguros, honorários.
- Gastos com pessoal: salários, subsídios, encargos patronais.
- Gastos de depreciação e amortização: a parte do activo fixo consumida no período.
- Gastos financeiros: juros de empréstimos, diferenças de câmbio desfavoráveis.
- Impostos sobre o lucro: estimativa do imposto devido sobre o resultado.
Quando reconhecer um rendimento
Regra geral, quando os riscos e benefícios do bem passam para o cliente, ou à medida que o serviço é prestado, e o montante pode ser medido com fiabilidade. Uma proposta ou uma encomenda ainda não é rendimento. Um adiantamento recebido também não: é um passivo (obrigação de entregar) até à entrega. As normas internacionais (IFRS 15) detalham um modelo em cinco passos, útil para contratos complexos.
Lançamentos de exemplo
Valores ilustrativos, sem IVA, para focar o essencial.
- Venda a prazo de 200 000 Kz: débito em Clientes 200 000; crédito em Vendas 200 000.
- Recebimento dessa venda: débito em Depósitos à ordem 200 000; crédito em Clientes 200 000. Não há novo rendimento: apenas troca de um activo (cliente) por outro (dinheiro).
- Renda de 3 meses paga em Novembro, 90 000 Kz, com 2 meses em Dezembro e Janeiro: em Novembro, débito de Gasto com rendas 30 000 e de Gastos a reconhecer (activo) 60 000; crédito em Depósitos 90 000. Nos meses seguintes transfere-se 30 000 do activo para o gasto.
- Salário de 150 000 Kz processado em Dezembro e pago em Janeiro: em Dezembro, débito em Gastos com pessoal 150 000; crédito em Pessoal (dívida) 150 000. Em Janeiro, débito em Pessoal e crédito em Depósitos.
Os nomes das contas variam por país e por plano; a lógica do débito e crédito está explicada em débito e crédito.
Do rendimento e gasto ao resultado
No fim do período, os saldos das contas de rendimentos e gastos são transferidos para a conta de resultados. Exemplo ilustrativo: rendimentos de 1 500 000 Kz e gastos de 1 100 000 Kz dão um resultado positivo de 400 000 Kz, que passa ao capital próprio depois de imposto e distribuição. É este mapa que a demonstração de resultados apresenta.
Em Angola e em Portugal: terminologia e prática
Em Angola, falar-se-á de custos e proveitos nas classes do PGC; em Portugal, de gastos e rendimentos no SNC. Nas provas, use a terminologia do manual da sua escola e, se tiver dúvidas, escreva ambos os termos. Algumas operações têm tratamento fiscal diferente do contabilístico: um gasto pode ser aceite contabilisticamente mas não ser totalmente dedutível para efeitos do imposto sobre o lucro (Imposto Industrial em Angola, IRC em Portugal). Os limites e as condições variam e mudam com o tempo; confirme na lei em vigor.
Para a prática, um truque útil é perguntar sempre: este movimento alterou o capital próprio da empresa? Se sim, passa por rendimentos ou gastos. Se apenas trocou um activo por outro, ou um passivo por outro, não passa.
Erros frequentes dos estudantes
- Registar a compra de um activo fixo como gasto do ano inteiro.
- Registar um adiantamento de cliente como venda.
- Incluir levantamentos do sócio ou entradas de capital como rendimentos ou gastos.
- Esquecer gastos já incorridos mas ainda não pagos no fim do período.
- Confundir amortização do empréstimo (reduz dívida) com juros (gasto financeiro).
Precisa de apoio de contabilidade para a sua empresa?
Se, além de estudar, tem ou vai abrir um negócio, a Contas Organizadas trata da contabilidade, da fiscalidade e da folha de salários. Fale connosco.
Perguntas frequentes
Qual a diferença entre rendimento e receita?
Receita é um termo usado de forma informal para entradas de dinheiro ou vendas. Rendimento é o conceito contabilístico mais amplo e baseia-se no acréscimo, não no recebimento.
O pagamento de um empréstimo é um gasto?
Só os juros são gasto. A devolução do capital reduz o passivo e não afecta o resultado.
A compra de mercadorias é logo um gasto?
Não. Fica como existência (activo) até à venda; só então o custo passa a gasto como custo das mercadorias vendidas.