
Como corrigir erros de contabilidade já lançados
Como corrigir erros de contabilidade já lançados: tipos de erro, estornos, ajustes, períodos fechados e declarações já entregues, com exemplo resolvido.
Descobrir um erro na contabilidade já lançada gera ansiedade, mas quase todos têm correcção. O importante é saber de que tipo de erro se trata, em que período ocorreu e o que já foi declarado.
Primeiro: perceber o tipo de erro
| Tipo | Exemplo | Correcção típica |
|---|---|---|
| Erro de classificação | Despesa lançada na conta errada | Lançamento de regularização entre contas |
| Erro de valor | Factura de 4 500 lançada como 5 400 | Estorno e novo lançamento, ou ajuste da diferença |
| Duplicação | Mesma factura lançada duas vezes | Estorno do duplicado |
| Omissão | Factura por lançar | Lançamento no período correcto, se possível |
| Erro de período | Despesa de Dezembro lançada em Janeiro | Reclassificação ou acréscimo, conforme a regra |
| Erro de imposto | IVA deduzido sem direito | Regularização na declaração seguinte ou rectificação |
Princípio de base: não apagar, corrigir
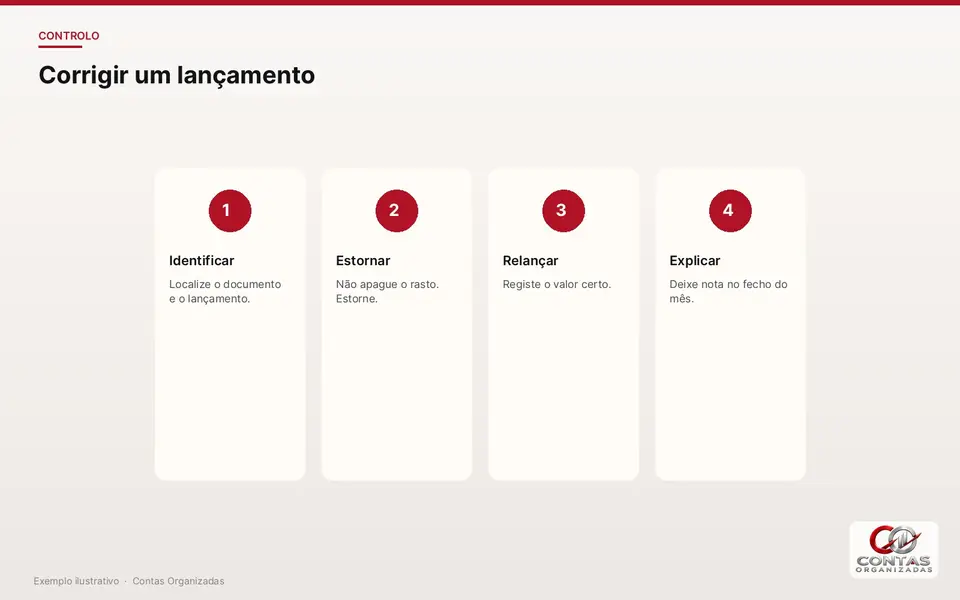
Na contabilidade, um lançamento feito não se apaga; corrige-se com outro lançamento, que fica registado com data e razão. Isto mantém o rasto de auditoria e protege a empresa. O contabilista faz um estorno do lançamento errado, ou um lançamento de ajuste, e documenta o motivo. Se o período já estiver fechado, a correcção pode ser feita no período corrente, ou o período pode ser reaberto, consoante a materialidade e as regras aplicáveis.
Exemplo resolvido, ilustrativo
Uma factura de material de escritório de 45 000 Kz foi lançada como 54 000 Kz, por troca de dígitos, e paga com este valor. Passos:
- Detectar: a reconciliação mostra um pagamento de 54 000, mas o extracto diz 45 000.
- Verificar a factura original para confirmar o valor correcto.
- Estornar o lançamento errado ou lançar o ajuste de 9 000 Kz, com descrição do motivo.
- Corrigir o saldo do fornecedor e a despesa associada.
- Analisar o imposto: se houve imposto deduzido sobre o valor errado, regularizá-lo.
- Arquivar a justificação.
Valores ilustrativos. A forma exacta do lançamento depende do plano de contas.
Quando já foi entregue uma declaração
Se o erro afectou uma declaração já entregue às autoridades, a correcção pode envolver uma declaração de substituição ou uma regularização no período seguinte, consoante o tipo de imposto, o montante e a lei do país. As condições, prazos e eventuais encargos variam por país e mudam com o tempo; peça ao contabilista que confirme qual a via aplicável e o que acontece se esperar. Em regra, é preferível corrigir por iniciativa própria do que esperar por uma inspecção, mas a decisão deve ser tomada com aconselhamento profissional.
Quando o erro é antigo
- Delimite o período afectado e os valores envolvidos.
- Reúna documentos de suporte: facturas, extractos, contratos.
- Veja se a correcção afecta declarações, impostos ou demonstrações financeiras já aprovadas.
- Peça ao contabilista a avaliação de materialidade: quão relevante é o erro para as contas?
- Defina com ele o plano de correcção e a comunicação a quem for necessário, como sócios, banco ou auditor.
Estorno e ajuste: qual escolher
| Situação | Via mais comum |
|---|---|
| Lançamento totalmente errado, como duplicação | Estorno completo do lançamento |
| Valor parcialmente errado | Ajuste da diferença, com descrição |
| Conta errada, valor certo | Reclassificação entre contas |
| Documento em falta | Lançamento quando o documento for obtido, com nota |
A escolha depende do sistema e do critério do contabilista. O que importa é que cada correcção seja datada, justificada e comprovável, de modo a que um auditor ou inspector perceba o que foi feito e porquê.
O que nunca fazer
- Apagar ou alterar documentos originais.
- Ajustar valores sem justificar por escrito.
- Corrigir só o resultado sem corrigir os saldos de balanço.
- Esconder o erro aos sócios ou ao auditor.
- Corrigir à pressa, sem perceber a causa.
Prevenir a repetição
- Reconciliação bancária mensal.
- Confirmação de valores com o documento original antes de lançar.
- Revisão de lançamentos acima de um valor por segunda pessoa.
- Relatório mensal de excepções, como duplicados e saldos anómalos.
- Registe a causa de cada erro e a medida tomada.
O fecho mensal é a melhor oportunidade para detectar erros pequenos antes que se tornem grandes.
Em Angola e em Portugal
Em ambos os países, as regras sobre rectificação de declarações, prazos de correcção e consequências variam por imposto e mudam com o tempo. Em geral existe uma via para corrigir declarações já entregues e, em certos casos, uma redução de penalizações quando a correcção é espontânea. Confirme sempre na lei em vigor e com o contabilista. Se a empresa for auditada, o auditor deve ser informado dos erros relevantes e das correcções feitas.
Quer ajuda com a contabilidade da sua empresa?
A Contas Organizadas faz o diagnóstico inicial e apresenta uma proposta escrita. Veja o pacote empresas ou peça uma proposta.
Perguntas frequentes
Posso apagar um lançamento errado?
Em regra, não. Corrige-se com estorno ou ajuste para manter o rasto. Alguns sistemas permitem anular antes do fecho, com registo.
Um erro pequeno precisa de correcção?
Se é imaterial, pode ser corrigido no período corrente. Peça ao contabilista que avalie a relevância.
Quem responde por erros do contabilista?
Depende do contrato e da lei. A administração mantém sempre a responsabilidade perante as autoridades.